營業稅申報與媒體申報檔
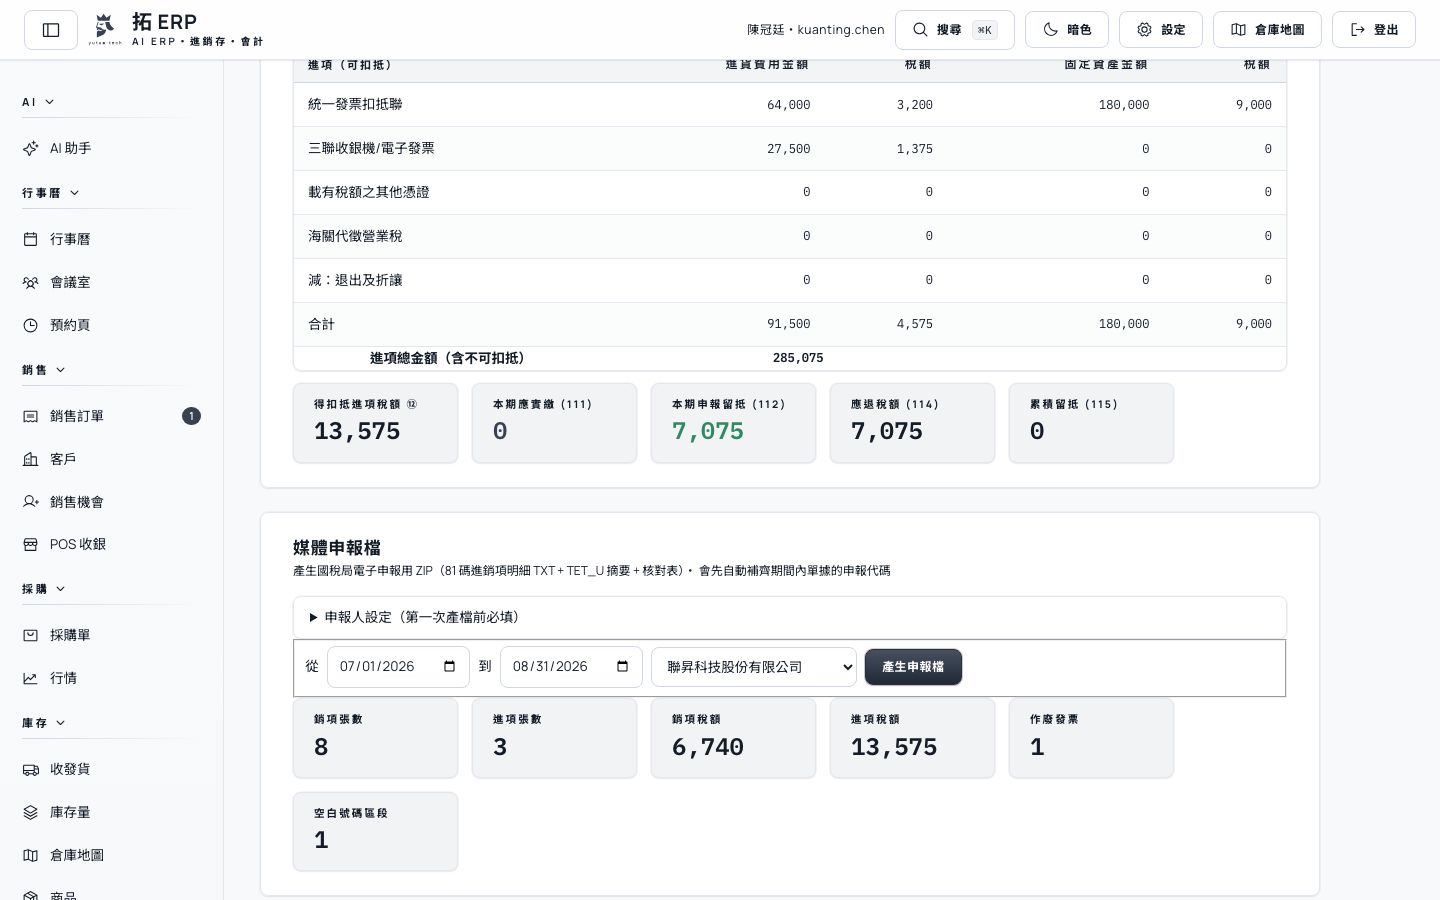
給每兩個月要申報營業稅的會計。發票過帳時就帶好申報代碼,申報期到了在「401 營業稅」頁核對申報書各欄,再產生媒體申報檔 ZIP,不必把進銷項清單逐筆打進申報軟體。
解決什麼問題
常見做法是從系統匯出進銷項清單,在 Excel 裡逐筆補上格式代碼、課稅別、扣抵代號,再輸入國稅局的申報軟體。容易出錯的地方都在細節:作廢發票漏報、字軌沒用完的空白號碼沒申報、折讓單填成自己的號碼而不是原發票號碼、二聯式發票的銷售額該填含稅金額。一個環節錯,就要重新核對整期資料。
在拓 ERP,發票過帳時系統就補上三個申報代碼。格式代碼是媒體檔用來分辨三聯式、二聯式、電子發票、折讓等憑證種類的兩位數;課稅別區分應稅、零稅率、免稅;扣抵代號標示進項能否扣抵、屬於進貨費用還是固定資產。申報期到時,「401 營業稅」頁依這些代碼彙總申報書各欄並算出應納或留抵稅額;產生申報檔前,系統會再補一次期間內缺漏的代碼,作廢與空白號碼也自動列入。
申報檔的欄位配置依財政部 113 年 4 月版「營業稅電子資料申報繳稅作業要點」附件五、附件六設計。上傳前,建議先用國稅局提供的申報軟體檢核一次。
功能
申報代碼與發票字軌
- 發票過帳時自動補上格式代碼、課稅別、扣抵代號,只填空白欄位;進項借方有 14、15 開頭科目時判為固定資產扣抵。零稅率與免稅需在單據的「營業稅申報」頁籤指定。
- 發票字軌依年度與雙月期別登錄起訖號,配號時依序取號;同期同字軌的號碼區間不可重疊,已開始配號的字軌不能再改區間。
- 三聯式發票過帳前檢核買受人統一編號,採財政部 112 年 4 月起的新制檢查碼規則。
401 申報書試算
- 依代碼彙總銷項、進項、零稅率、退回及折讓各欄,算出銷項稅額、得扣抵進項稅額、本期應實繳、申報留抵、應退稅額與累積留抵。
- 零稅率依通關方式分為經海關出口與非經海關出口兩欄;二聯式與開給非營業人的發票,以含稅合計拆出銷售額與稅額。
- 兼營營業人:計算不得扣抵比例與調整後得扣抵稅額;申報期截至 12 月時併入全年度調整;開業當年未滿九個月者當年免調整,次年度合併兩年計算。
媒體申報檔
- 產生 ZIP,內含 81 碼進銷項明細 TXT、TET_U 申報摘要、核對表 CSV,有零稅率銷項時另附 T02 零稅率銷售額清單。
- 已配號後作廢的發票列為作廢(課稅別 F);申報期內字軌未用完的號碼合併成連續區段,列為空白未使用(課稅別 D)。
- 折讓單明細帶原發票號碼,依序取手填的原發票號碼、被沖銷原分錄的號碼。
- 申報期間必須是完整一期,上期累積留抵稅額必須明確填寫(沒有就填 0),缺代碼的單據列在注意事項中。
- 申報人設定(稅籍編號、申報書別 401、403 或 404、總繳代號、縣市別、申報人資料)直接在畫面上填,儲存時就驗證格式。
- 只取正式帳資料,標為內部管理帳的分錄不會進入申報書與申報檔。
常見問題
產生的媒體申報檔可以直接上傳國稅局嗎?
申報檔欄位依財政部 113 年 4 月版營業稅電子資料申報繳稅作業要點附件五、附件六設計,內含 TXT 明細、TET_U 摘要與核對表。上傳前,建議先用國稅局提供的申報軟體匯入檢核,並用核對表與手邊憑證比對張數和金額。
作廢發票和沒用完的空白發票號碼要另外處理嗎?
不用另外輸入。號碼配出後作廢的發票,會以課稅別 F 列入申報檔;申報期內在系統登錄、但沒有用到的字軌號碼,會合併成連續區段,以空白未使用(課稅別 D)列入。前提是字軌起訖號已在「發票字軌」中登錄。
兼營營業人要怎麼處理不得扣抵比例?
期間內有免稅或特種稅額銷售額時,401 營業稅頁會算出不得扣抵比例與調整後得扣抵稅額,申報檔則依申報人設定的申報書別產生。申報期截至 12 月時,系統逐期重算全年並把年底調整併入最後一期;在設定填開始營業日,可判斷開業當年未滿九個月免調整,並於次年度合併兩年調整。