多幣別與跨境:外幣帳務、匯兌損益與非居住者扣繳
給有外幣進銷貨、要付款給境外廠商或個人的財會人員:外幣發票依核准過的匯率換算台幣,收付款時自動記兌換損益;付給境外對象時一併算出扣繳稅額、排出 10 日報繳期限,並依給付日產生扣繳憑單申報檔。
解決什麼問題
外幣帳單常見的做法是先上網查匯率、在 Excel 手算台幣,到付款那天再另開一張傳票補匯差。匯率出處沒有留下來,月底查帳時說不清那張美元帳單為什麼是用 31.52 換算。拓 ERP 的外幣帳務以「匯率集」為準:財會人員登錄某一天的匯率並註明來源,例如行情匯入、央行或銀行牌告、人工匯入,經會計主管核准後才能用來過帳。發票選了幣別,表單就帶出已核准的匯率;登記付款時再用付款日的核准匯率換算,台幣差額自動記入兌換利益或兌換損失。
付錢給境外對象又多一層稅務。以付給一家在台灣沒有固定營業場所的外國公司一筆設計服務費為例:付款時要先代扣 20% 所得稅,從給付日起算 10 天內繳稅並申報扣繳憑單;這筆服務如果屬於營業稅法第 36 條所說的國外勞務,買方還要自己計算並繳納營業稅,也就是逆向課稅。這幾件事分散在不同人手上,很容易漏掉其中一項或錯過期限。
在拓 ERP,這些都在「登記付款」這一步一起處理:扣繳稅額直接寫進付款分錄,銀行實付金額自動扣掉;系統另外留下不能修改的扣繳事件與逆向課稅事件,申報時從這些事件產生報表與申報檔。
功能
外幣發票與收付款
- 發票與帳單可選美元、日圓、歐元、人民幣、英鎊、港幣。帳一律記台幣,同時保留原幣金額與開票匯率。
- 選幣別時,表單從已核准的匯率版本帶入匯率。行情模組抓到的報價只作為匯率來源之一,不會直接成為過帳依據。
- 登記收付款時用付款日匯率重算台幣,和帳上金額的差額自動記入兌換利益或兌換損失,科目由外幣會計政策指定。每一行分錄都留下原幣金額、匯率與所用的匯率版本。
匯率版本與期末重估
- 匯率集分為期末、平均、歷史三種,要填來源與證據,核准後不能直接修改,要調整只能另開新版本取代舊版。
- 期末重估批次會依估值日找出外幣應收、應付等餘額,用期末匯率算出未實現兌換損益,經過計算、核准、過帳三個步驟,次日自動沖回。
- 還有外幣餘額但沒做完重估時,期末關帳會被擋下,避免漏記。
境外扣繳與申報檔
- 扣繳規則依所得類別與所得人身分設定稅率與法源條號,按年度版本管理,財會核准後才生效。內建規則草稿包含境外營利事業勞務報酬 20%(各類所得扣繳率標準第 3 條第 10 款)。
- 外國公司若有國稅局核定的淨利率與境內利潤貢獻程度,只要填在往來對象資料上,扣繳所得額就改用「給付額×淨利率×貢獻程度」計算,申報格式隨之改為 99B。退職所得則先減除定額免稅額再扣繳。
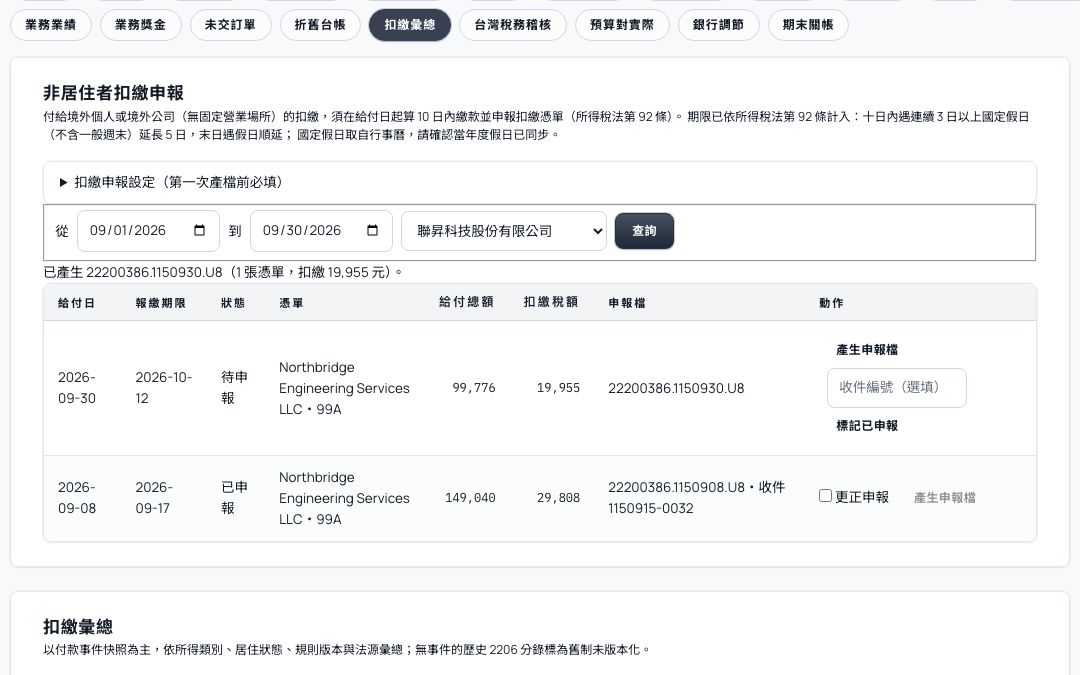
- 報繳期限依所得稅法第 92 條,從給付日起算 10 日。114 年起,期間內遇連續三日以上國定假日延長五日,末日遇假日再順延到下一個上班日。
- 報表中心的「扣繳彙總」依給付日列出待申報、3 日內到期、已逾期與已申報。按「產生申報檔」就以同一給付日產生一個 .U8 檔,格式依綜合所得稅資料電子申報作業要點 114 年 12 月修正版;憑單流水號一經配給就固定,事後可勾「更正申報」重新產檔。
國外勞務營業稅
- 帳單勾選「購買國外勞務」並選用途(專供應稅、專供免稅、兼營混合用途),付款時依營業稅法第 36 條算出應納稅額,自動列入 401 申報書代號 74、75、76。
常見問題
匯率從哪裡來?可以用銀行牌告匯率嗎?
可以。匯率集的來源可選行情匯入、央行或銀行牌告、人工匯入或人工估計,並附上來源參考與證據。匯率集經會計主管核准後才能用於過帳,發票與付款都會記下所用的匯率版本,日後查帳可以追到出處。
付給國外廠商一定扣 20% 嗎?
不一定,要看所得類別與對方身分。在台灣沒有固定營業場所的外國公司收取勞務報酬,一般按給付額扣 20%;若對方有國稅局核定的淨利率與境內利潤貢獻程度,扣繳所得額會先打折再算。適用租稅協定等特殊情況,財會可以填寫依據後人工覆寫扣繳金額。
產生 .U8 申報檔之後要做什麼?
把檔案上傳到財政部的電子申報系統即可。建議初次使用前,先用國稅局提供的檢核程式檢查一次。申報完成後在「扣繳彙總」按「標記已申報」並填收件編號;之後若要更正,勾選「更正申報」重新產檔,憑單流水號不會變。